支票拿在手上卻還要等幾個月才能兌現,但眼前的貨款與臨時支出根本等不了。這時候很多人會透過「支票換現金」(也就是行內俗稱的票貼),提早把未來的錢變現。
如果你打算找我們大雅日立當鋪辦理當鋪支票借款,有一件事一定要先知道:不論是個人票、客票還是公司票,實際能拿到的現金,絕對不是單看支票上的面額。為了讓你安心周轉不踩雷,這篇直接帶你搞懂真實的額度評估標準、利息算法與必備資料,連最麻煩的跳票風險也一次說清楚。
支票換現金別只看利息,銀行票貼 VS 合法當鋪差異一次比較
決定要把支票換現金後,大家最常猶豫的就是該找銀行還是合法當鋪。其實這兩邊最大的差異絕對不只有利息,真正的關鍵在於「審核門檻」與「撥款速度」。下面直接幫你把兩邊的申請條件列出來對比,一看就知道哪個適合你:
| 比較項目 | 銀行支票貼現 | 合法當鋪支票借款 |
| 主要對象 | 具備良好營運實績與財報的公司行號 | 公司票、個人票、客票均可(條件彈性) |
| 審核門檻 | 極嚴格,需看企業信用、401報表、財務資料、往來實績 | 相對寬鬆,主要評估支票真實性與借款人的基本財力證明 |
| 撥款速度 | 約 3~7 個工作天 | 當日審核,最快一小時內放款 |
| 還款彈性 | 綁約期長,提前清償可能需付違約金 | 隨借隨還,提供按月繳息或彈性本利攤還 |
| 信用聯徵 | 需上聯徵紀錄,會佔用企業或個人的銀行貸款額度 | 免聯徵、絕對保密,完全不影響未來向銀行申辦房貸或信貸 |
| 保人要求 | 通常需要企業負責人作保,或要求額外擔保品 | 免保人、免連帶保證人,單純以支票條件與還款能力評估 |
當鋪支票借款不只看面額,這4個條件才是關鍵
很多客人拿著 10 萬元的支票來店裡,會以為就一定能換到 10 萬現金。其實在評估實際額度時,面額只是基礎,我們還會綜合看以下 4 個關鍵條件:
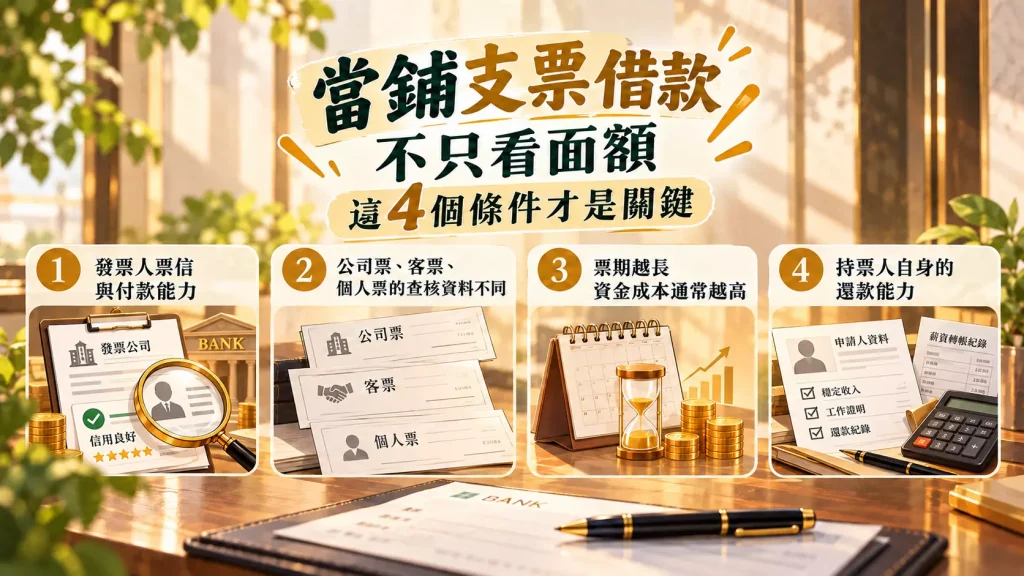
1. 發票人票信與付款能力(開票的人會不會跳票 ):
這是支票借款最關鍵的條件。合法當鋪或金融機構最在意的是發票人會不會跳票。如果發票人有穩定營運紀錄、正常銀行往來,支票的付款背景會比較容易確認;若近期有退票、財務異常或營運不穩,實際額度就可能被調低,甚至被拒絕。
2. 公司票、客票、個人票的查核資料不同:
- 公司票:由企業或負責人名義發行,營運正常者的信用基礎較穩固,通常額度與過審率最高。
- 客票:因真實商業交易而取得的第三方支票。當鋪業者通常會要求出示交易證明(如發票、合約)來證明來源合法。
- 個人票:以個人名義發行,審核通常較嚴格,會額外檢視發票人與持票人的資力。
3. 票期越長,資金成本通常越高:
同樣是10萬元支票,7天、30天、90天後才能兌現,資金被占用的時間不同。票期越長,業者承擔的時間與付款風險越高,實拿金額與成本也可能跟著變化。
4. 持票人(借款人)自身的還款能力:
如果支票最後順利兌現,資金安排會比較單純;但若發生退票,後續仍要處理原本取得的資金,因此申請人的工作、營運狀況與其他還款來源,也會成為評估的一部分。
辦理當鋪支票借款別只聽利息,直接用 10 萬元試算給你看
辦理支票借款不能只看月息幾分,實拿本金與總費用才是重點。事實上,合法當鋪的利率和收費都有《當鋪業法》明確約束。與其聽店家講得天花亂墜,我們直接拿 10 萬元支票,把合法利息與成本一次算給你看:
| 費用項目 | 法定上限 |
| 年利率 | 最高30% |
| 換算月利率 | 最高2.5% |
| 每萬元月息 | 最高250元 |
| 倉棧費 | 最高不超過收當金額5% |
| 其他費用 | 除利息與倉棧費外,不得另外收取 |
所以如果當鋪只跟你說每萬元月息250元,並不代表整體成本已經全部算完。辦理前還是要把借款本金、使用期間與其他依法可收取的費用分開確認。
面額不等於實拿現金,先以 7 成核貸來計算
假設這張 10 萬元的支票核貸 7 成、並借用兩個月,我們直接把『實拿現金』與『所有衍生的花費』列成下方的試算表,對著數字看最清楚:
| 試算項目 | 金額 |
| 支票面額 | 100,000元 |
| 可貸額度 | 70,000元 |
| 每月利息(2.5%) | 1,750元 |
| 2個月利息 | 3,500元 |
| 倉棧費5%上限 | 3,500元 |
| 本金+2個月利息 | 73,500元 |
從這筆帳就能清楚看到,支票換現金的核心根本不是面額。真正攸關你權益的,是你今天「實際可以拿多少」、使用的「總成本是多少」,以及最後「要準備多少錢來結清」。辦理前一定要請專員像這樣算給你看,條件透明才不會吃虧。
辦理支票換現金別只看額度,這 3 個潛在陷阱你一定要知道!
支票換現金確實能快速解決資金缺口,但很多客人以為「票交給當鋪換到錢,就沒我的事了」,這觀念其實很危險!為了不讓你借個錢還要受氣,或背上莫名其妙的債務,在辦理前,底下這 3 個常見陷阱與防雷撇步,一定要先看清楚:
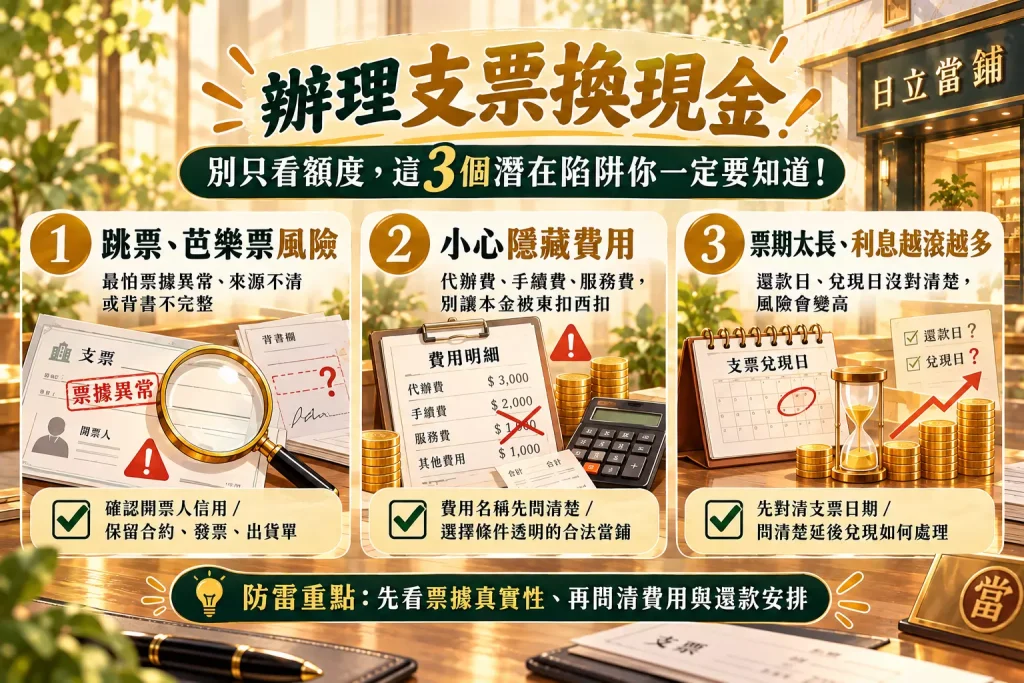
1. 收票時沒注意,最怕遇到跳票與芭樂票
支票最後能不能順利兌現,是支票借款最直接的風險。不管是開票人戶頭沒錢、支票來源交代不清,還是票面有塗改、背書沒簽完整,都可能導致支票跳票。如果我們當鋪無法順利兌現時,拿票來借錢的你,還是必須負起完全的還款責任。 這不只會影響你往後的個人信用,處理不好甚至會惹上法律糾紛!
如何避免跳票、芭樂票或票據異常的風險?
- 確認開票人信用:借款前應先確認支票開票人的信譽,避免收到財務狀況不穩定或信用紀錄不良的人開立的支票。
- 客票保留交易證明:建議把合約、發票、出貨單、請款紀錄等資料一起留存,並確認支票上的金額、日期、發票人與背書內容是否完整。如果票面有明顯修改或來源說不清楚,不要因為急著換現金就直接辦理,先把票據問題確認清楚再說。
2. 小心外面不老實的店家亂收「隱藏費用」
你在網路上搜尋當鋪支票借款,一定會看到很多主打「超低利息」的廣告。但你要小心,很多不肖同行或地下代辦會巧立名目,除了利息之外,還跟你收什麼代辦費、手續費、服務費。結果東扣西扣,你實際拿到的本金根本沒多少,最後還要繳一堆莫名其妙的錢,像滾雪球一樣越滾越大。
如何避免高利息與費用:
- 評估還款能力:在借款前,應先算清楚每月應還款金額,並選擇合理的借款額度,確認自己的收入能夠負擔,避免因為還不出來而累積高額的滯納金或額外費用。
- 選擇合法當鋪:只要遇到費用名稱說不清楚、金額前後不一致,或要求先匯款才能審核,就要提高警覺。選擇條件透明的當鋪,確保自身權益。
3. 票期拉太長利息越滾越多,或跳票後不知道怎麼辦
如果是兩個月、三個月後才能兌現的「遠期支票」,最大的問題就是這段漫長的等待期,會持續產生利息成本。另外,萬一真的不幸遇到原發票人跳票,很多客人會因為害怕或不知道怎麼處理,就選擇避不見面,這反而會讓原本單純的周轉,變成嚴重的信用問題。
如何降低票期過長帶來的風險?
- 先把支票日期與還款期限對清楚:辦理前先確認支票什麼時候可以兌現,以及這筆借款最晚需要在什麼時候處理。如果還款時間早於支票兌現日期,或兩個時間靠得太近,就要特別注意,避免出現支票還沒入帳、借款卻已經到期的情況。
- 先問清楚支票延後兌現時怎麼處理:不同當鋪的還款方式與契約內容不同,辦理前可以直接確認,如果支票沒有按照預期的時間兌現,是否能調整還款安排、需要負擔哪些費用,以及應該在什麼時間前聯繫,都要先了解清楚,千萬不要拖到最後一刻才聯繫當鋪業者!
申請當鋪支票借款要準備哪些資料?
不同支票類型需要準備的資料不太一樣,先把支票正本、身分證件與交易資料整理好,現場審核會順很多,最快當天就能完成審核並撥款。
| 票據類型 | 必備基本文件 | 建議補充佐證資料 |
| 個人票 / 客票 | 1.借款人雙證件正本(身分證、健保卡或駕照)2.尚未到期且背書完整的支票正本 | 合約、發票、出貨單、請款紀錄或其他交易證明 |
| 公司票 | 1.公司負責人雙證件2.正本公司或商業登記資料 / 設立核准函3.公司大小章4.未到期之公司票正本 | 近期 401 報表營業額證明或相關商業合約 |
日立當鋪支票換現金流程,5 個步驟核對完資料快速撥款
其實支票借款的流程沒有想像中複雜,以日立當鋪做參考可以分成以下幾個步驟:
Step 1:官方LINE初步線上評估
這一步主要先確認有沒有進一步評估空間,並了解需要準備哪些文件,避免直接帶著資料到現場,才發現還缺少資料或是不符合評估標準白跑一趟。
可以先提供支票的基本資料,例如票面金額、支票日期、付款銀行、發票人,以及支票是公司票、客票還是個人票。如果是客票,也可以先說明支票來源,例如貨款、工程款或其他交易,讓業者先掌握整體背景。
Step 2:備妥票據與資料
初步確認後,再準備支票正本、雙證件與相關交易資料。如果是公司票,可以一併準備公司登記、401報表或近期往來資料;如果是客票,則建議帶上合約、發票、出貨單或請款紀錄。
資料的用途不是越多越好,而是要能證明這張支票的來源清楚、交易確實存在。
Step 3:核對票據與申請條件
正式評估時,日立當鋪會確認支票內容、發票人、票期與交易資料,也會核對申請人的基本條件與還款來源。
這一步不只是看支票真假,還會判斷支票本身的付款風險,以及這筆資金是否適合承作。如果票據資料完整、交易關係清楚,整體審核通常會比較順。
Step 4:確認條件與契約內容
額度確認後,先把實際撥款金額、利息、使用期間、還款方式,以及支票到期後怎麼處理都再次問清楚。尤其是跳票後需要負擔哪些責任,也應該在簽約前先確認!
最簡單的方式,就是直接把數字問清楚,例如:「這張10萬元支票,我今天實際可以拿多少?如果使用2個月,最後總共要付多少?」比只記月利率或成數更容易看懂整筆成本。
Step 5:完成文件後快速撥款
確認契約內容與前面談好的條件一致後,再完成後續文件與支票背書手續。
案件單純、資料齊全時,部分業者最快約1小時可以完成審核與撥款;如果是大額公司票、客票或需要進一步查核發票人與交易資料,時間就可能拉長。
正式完成後,也要把相關契約、收據或其他文件留好,後續如果需要確認還款、支票處理或其他細節,才有資料可以核對。
當鋪支票借款常見問題 Q&A
不會。至當鋪辦理支票借款的紀錄,不會登載於個人或公司的銀行聯徵報告中,不影響未來向銀行申辦房貸、信貸或企業貸款的信用額度。
萬一票期到期卻發生跳票,應第一時間與當鋪聯繫,說明原發票人的跳票原因(例如資金卡在下游、客票延遲給付等),並商議後續處理方式。通常可選擇以現金償還本金贖回支票,或透過展延、重新協商還款計畫來處理,避免衍生法律訴訟或信用破產。
可以。只要該張客票是基於正當商業交易取得(非來路不明的芭樂票),且發票人票信正常,當鋪都可以進行綜合評估。不過,持客票借款時,原持票人需要在支票背面進行背書,並可能需要提供相關的出貨單據、合約或名片以增加過審機會。
依據《當鋪業法》與各家當鋪的資本額規模而定,一般個人或中小企業常見的票貼額度從數萬元到數百萬元不等。只要支票真實合法、票信健全,當鋪皆能依照您的實際資金缺口提供適合的額度規劃。
急缺資金不用等票期!來大雅日立當鋪,讓手上的支票立刻變現金
一張未到期的支票,只要找對管道,就是最好的救急工具。看懂了前面的額度與利息算法,接下來最重要的,就是找到一家願意跟你把數字攤開來算的合法當鋪。
如果你目前人在台中大雅或附近,手上有支票需要變現,隨時歡迎透過官方 LINE 聯繫我們,或是直接帶著支票過來門市。我們會為你進行絕對保密的免費評估,先把實際能拿多少、總花費多少算給你看,確認沒問題最快 1 小時現金撥款,幫你立刻補足資金缺口!